Desde hace un año, sin que nadie se diera cuenta, dos crisis financieras se estaban cocinando en dos de los países percibidos como más business friendly de la región: Chile y Paraguay. Cada uno, con sus propias estrategias de imagen estatal. En ambos casos, los encándalos tienen y tendrán resonancias políticas por años. En ambos casos, la esfera de la empresa privada se encuentra bajo escrutinio.
¿Cómo estos escándalos repercuten sobre el resto del ecosistema fintech/emprendedor/startup? Vamos a considerar tres variables: infraestructura legal y financiera, indicadores económicos y algo de política.
Síntesis de la crisis de Ueno Bank
Ueno Bank fue un neobanco que obtuvo una licencia para operar en 2023, y desde 2024 tuvo un ascenso meteórico gracias a un marketing híper agresivo, beneficios estatales y una adquisición. El 60% de los adultos paraguayos tenían una cuenta en la entidad. Sin embargo, la gente no necesariamente ahorraba grandes cantidades de dinero ahí, sino que cumplía el rol de ser desde donde se movían transacciones cotidianas de las clases medias y bajas. Tenía un funcionamiento similar al de Mercado Pago en Argentina.
Esto es más o menos lo que pasó en los últimos días:
- 2 de noviembre – el Banco Central de Paraguay decreta la intervención de Ueno Bank por insolvencia después de meses de reportes y cuestionamientos.
- 3 de noviembre – se congelan los activos y los servicios del banco. Inician las primeras manifestaciones, que se mantienen hasta hoy.
- 5 de noviembre – renuncia el presidente del Banco Central y el Fondo de Garantías comienza a devolver los ahorros a los damnificados.
- 6 de noviembre – se destituye al Presidente de Paraguay, Santiago Peña.
El mercado dice que la macro está a salvo
Creo que, al día de hoy, el mercado dice dos cosas:
1. Se rompió el banco más grande del país pero no se rompió el país.
Las primeras consecuencias macroeconómicas del asunto paraguayo son graves para el país, pero mucho más leves de lo que uno esperaría en un estándar latinoamericano. El dólar se disparó… 10% (soy argentino, acá eso se llama “martes”) y el riesgo país subió 21% pero hasta los 145 puntos, casi diez veces menos que Argentina, por ejemplo. Es probable que el riesgo país sea un descuento de mercado ante un Estado que perdió el acceso a parte de su renta anual, congelada por el colapso del banco – las pérdidas fueron estimadas entre 850 y 1200 millones USD.
2. A nivel consumer, aparece una demanda de desconcentración de la oferta.
El dato más llamativo, para mí, es la subida del USDT respecto del dólar en Paraguay. Lamentablemente, no podemos trackear datos sistemáticos de compraventa en un mercado abierto, sólo podemos rastrear las ofertas de portales p2p, sin saber necesariamente si esas ofertas se liquidaron efectivamente. Pero un USDT ofrecido a mayor precio que el dólar nos indica la demanda de salirse del sistema.
¿Cómo responde la infraestructura financiera del Paraguay?
Para empezar, el Fondo de Garantía de Depósitos del Banco Central del Paraguay comenzó a devolverle la plata a los afectados al segundo día de la crisis. De todas maneras, este es un proceso lento y el tiempo dirá si se cumple la liquidación de todo lo adeudado.
Por otro lado, el Congreso le negó la renuncia a Peña para que no disponga de fueros vitalicios e inició un juicio posteriormente a destituirlo. Es decir, hubo una respuesta institucional relativamente efectiva. Sin embargo, el problema es cómo se llegó a esta crisis. Podemos pensar al caso Ueno Bank como un ejemplo de corrupción sistémica entre el sector corporativo y la política. Al fin y al cabo, fue flagrante que Peña era accionista de un banco que obtuvo contratos y beneficios por parte del Estado. Otros problemas institucionales más internacionales pasan por cuenta de las calificadoras de riesgo que propusieron la primera nota BB de la historia para un banco paraguayo. ¿Qué cuentas quedan por saldar de esa calificación para una entidad que fue declarada insolvente un año después?
Esto no quiere decir que la infraestructura financiera de Paraguay sea una panacea. No disponen aún de la sofisticación regulatoria de países como Chile. Por ejemplo, la interoperabilidad es un hecho reciente y, por otro lado, su sector startup, que motorizaría la innovación, es aún incipiente.
El incipiente sector fintech paraguayo
Aunque esté muy por detrás de polos startuperos como Brasil y Argentina, Paraguay es un terreno fértil para emprender y hace tiempo que ya tiene más startups financieras que bancos. Hablamos de un país cuya estrategia de inserción internacional consiste en ser un polo comercial del Mercosur en las rutas de la triple frontera. A través de Ciudad del Este, una de las ciudades más liberales del mundo, se mueven todo tipo de mercancías, como electrónica o textiles, así como crypto, reales y guaraníes. El comercio informal a la vez que internacional con hablantes de varios idiomas implica una serie de desafíos de producto que hacen dar un salto de calidad a cualquiera.
Algunos datos:
- Históricamente, el ecosistema paraguayo de crédito estuvo motorizado por cooperativas, especialmente, en las zonas rurales.
- La gran oportunidad histórica consistió en que, para 2021, la mitad de los adultos no estaban bancarizados.
- Recién en 2025, mediante la Ley 7503/2025, se creó el Sistema Nacional de Pagos, mediante el cual el Banco Central reconoció a todas aquellas entidades no bancarias que operaban en un gris legal.
- La Ley 7572/2025 reformó el mercado de valores y, entre otras cosas, reconoció la tokenización en blockchain de activos del mundo real, tales como granos.
- La vertical principal es la de brindar infraestructura para pagos.
Pero, ¿qué se decía de Ueno Bank antes de que todo explotara? ¿Qué lugar ocupaba esta promesa en el ecosistema fintech paraguayo? Este neobanco no obtuvo un crecimiento orgánico, no es el típico caso de una startup boostrapeada. Sin embargo, su promesa era la misma del resto del sector: incluir financieramente a todos los actores relegados por el sistema bancario tradicional. Además, las narrativas de las grandes instituciones lo proponían como el potencial unicornio del país.
También podemos pensar esta crisis como una primera corrección de mercado. Toda industria incipiente tiene sus fiascos, ya sea de corrupción, de sobreendeudamiento o de productos nocivos. Es el caso de la crisis de las punto com, el del actual estado de cosas de la industria de la IA, el de las empresas de exploraciones marítimas del Siglo XVIII.
¿A qué crisis se parece esta crisis?
En la prensa y en la internetósfera argentina, pecamos de asociar cualquier quilombo financiero al corralito del 2001, que se llevó puesto al sistema del momento y al partido entonces gobernante. Es verdad que acá también se paralizó la economía porque se cayó uno de los bancos más intensos en términos de uso para transacciones, pero no se rompió todo el sistema.
Además, esta crisis tuvo un cierre institucional efectivo y fue más puntual que sistémica. Bajo esos parámetros, mi propuesta es asociarla con la más reciente y contemporánea crisis de las AFP en Chile: una crisis puntual producto de asociaciones entre jerarquías ejecutivas que tomaron decisiones arriesgadas (por no decir espurias) que a la larga resultaron ser malas. Para qué o quiénes, es lo que varía.
En el caso chileno, jugar con las tasas de interés estadounidenses fue súper redituable durante un año, y ¿quién no querría cumplir y sobrecumplir metas de rentabilidad? En Ueno Bank, tenemos un caso de corrupción más típico: el presidente tomó medidas para beneficiar a una entidad de la cual había sido accionista hasta hace obscenamente poco. En el caso chileno, se ve afectado el prestigio de un sistema de pensiones que, desde hace años, para sectores amplios de la sociedad, tiene que ser revisado desde sus fundamentos; la crisis paraguaya puede marcar un antes y un después en la relación entre la ciudadanía, el Estado y los proveedores de productos financieros minoristas (a.k.a. fintech).
Para el mundo fintech, esta es una crisis pero de imagen
Considero que esta es una crisis que se derramó desde arriba hacia abajo, puesto que es fruto de un caso de corrupción en las altas esferas de la economía formal y el sistema político paraguayo. De hecho, el framing con el que se encara a este proceso es como un problema político, no de mercado.
Dicho esto, siendo que:
- Ueno está enmarcada dentro del universo neobanco/fintech
- su cartera de clientes apuntaba al universo pyme y minorista, con relativamente pocas cuentas de patrimonios altos, con una fuerte concentración de activos estatales, incluyendo dinero del sistema de pensiones.
- la necesidad de fintechs sigue estando ahí, en un país casi idiosincráticamente informal en su economía (55-60%),
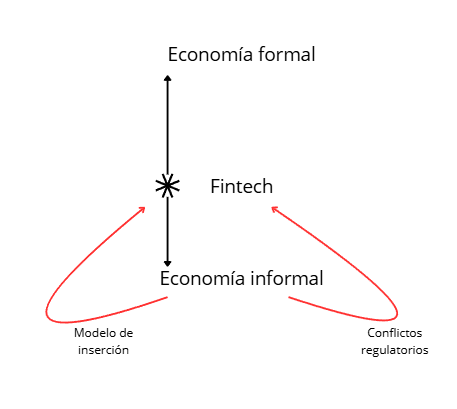
Considero que hay dos grandes boomerangs que en el mediano o largo plazo pueden repercutir en el mundo fintech: el modelo de inserción de mercado y marcos regulatorios más conflictivos.
Un consumidor más escrutador
Brindar herramientas para la economía informal es uno de los modelos de inserción más comunes para las fintech en el tercer mundo: absorber los flujos de liquidez que los bancos, por distintos motivos, han ignorado históricamente y brindar el paso tecnológico del efectivo a la gestión financiera en tiempo real, acceso al crédito, cobros digitales, etcétera. Es el caso de Mercado Pago; es el caso de Ueno Bank.
Solo podemos especular, por ahora, acerca de la capilaridad de las narrativas que pueden permear en el público de clase media y baja en Paraguay acerca de las fintech. ¿Qué van a mirar a la hora de elegir un banco? ¿Qué oportunidades de gestión de la propiedad de los propios activos pueden tener su oportunidad (por ejemplo, ¿tendrá sentido recuperar el concepto de crypto cold wallet?
Podemos concluir, preliminarmente, que la crisis de confianza no se da sobre Paraguay como Estado (o eso, al menos, depende de cada sector) sino sobre cierta asociación puntual entre su clase política y su sistema financiero en los últimos años. El desafío para los actores del mainstream (otros bancos, otros políticos) va a ser aislar a Peña y el Grupo Vázquez del resto del sistema. Es decir, una estrategia de manzanas podridas y manzanas frescas. Pero otros actores emergentes pueden tener la oportunidad de decir que lo podrido es el árbol.
Reglas, malditas reglas
Esa lectura es una traspolación de mi lectura sobre la crisis chilena de las AFP, donde: 1) el sistema de gestión privada de las pensiones está bajo el ojo crítico de la agenda progresista desde hace muchos años y 2) el progresismo es una fuerza gobernante mayoritaria.
El caso paraguayo es al revés: lo de Ueno Bank no necesariamente tocó una fibra tan específica de crisis en términos partidarios. Al fin y al cabo, cualquier partido puede embanderarse contra la corrupción. Por otro lado, Paraguay es políticamente híper cohesivo, en cuanto no tuvieron gobiernos de centroizquierda, salvo el trunco de Lugo.
¿Qué quiero decir con estas repentinas pinceladas electorales? Que casi no hay posibilidad de un cambio radical en la policy paraguaya. PERO, si el escrutinio popular del sistema financiero logra extrapolarse desde una decisión de consumo a una demanda de marcos regulatorios más exigentes, puede haber cambios por parte de un gobierno de alguna fuerza nueva. Por ahora, especulaciones, sobre todo de cara a la respuesta institucional que tuvo el caso.
En fin
Paraguay demostró mantener una institucionalidad sólida frente a un aparente caso de corrupción flagrante que derivó en una crisis financiera. Si esta crisis es un punto de quiebre para la manera en la que la sociedad paraguaya maneja sus activos o no, dependerá, en parte, de las próximas decisiones de producto del ecosistema.
Por Santiago Medina
Preguntas frecuentes
¿Qué pasó con Ueno Bank en Paraguay?
El Banco Central del Paraguay dispuso el inicio del procedimiento de resolución de Ueno Bank por problemas de solvencia. La medida restringió el acceso de sus clientes a los depósitos y desencadenó una crisis con consecuencias económicas y políticas.
¿Cómo pueden recuperar su dinero los clientes de Ueno Bank?
La devolución de los depósitos se canaliza mediante el Fondo de Garantía de Depósitos y el procedimiento de resolución de la entidad. Eso no implica que todos los clientes recuperen la totalidad de su dinero al mismo tiempo: los plazos y montos dependen de la cobertura aplicable y del avance del proceso.
¿La caída de Ueno Bank implica una crisis de todo el sistema financiero paraguayo?
No necesariamente. El artículo distingue los problemas de una entidad de una crisis generalizada del sistema. Aunque el impacto sobre sus clientes y las transacciones cotidianas fue grave, los indicadores macroeconómicos analizados sugieren una reacción más acotada que la de otras crisis financieras latinoamericanas.
¿Cómo afecta el caso Ueno Bank a las fintech de Paraguay?
Puede aumentar la desconfianza de los usuarios y el escrutinio sobre los vínculos entre las entidades financieras y el Estado. Para las fintech, el desafío será demostrar cómo protegen los fondos de sus clientes, quién supervisa sus operaciones y qué garantías ofrecen.
¿Por qué es importante la inclusión financiera en este caso?
Ueno Bank atendía a usuarios que lo utilizaban para pagos y movimientos cotidianos, en un país con una economía informal extensa y necesidades de bancarización. Su caída afecta la confianza en los servicios financieros digitales, pero no elimina la demanda de herramientas para cobrar, pagar y acceder al crédito.
¿El caso Ueno Bank puede generar cambios regulatorios?
Es una posibilidad, aunque todavía no puede darse por hecha. El artículo plantea que la desconfianza podría traducirse en demandas de mayor supervisión y reglas más exigentes. El alcance de esos cambios dependerá de la respuesta política e institucional.
¿Qué oportunidades deja esta crisis para otras fintech?
Otras empresas podrían diferenciarse mediante mayor transparencia, protección de los fondos y herramientas que den a los usuarios más control sobre su dinero. Son oportunidades posibles: su desarrollo dependerá de cómo cambien las prioridades de los consumidores y de las decisiones de producto del sector.